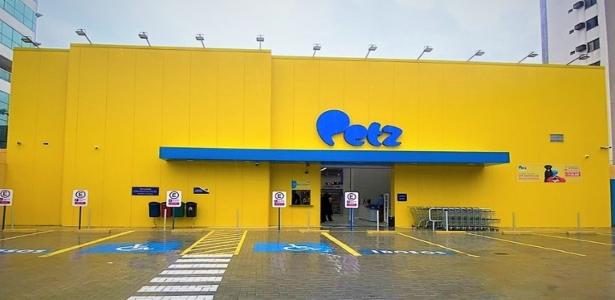
UBS eleva Petz/Cobasi para compra, aumenta preço-alvo e vê dividendos
Banco prevê crescimento mesmo com consumo mais fraco. A expectativa é de aumento de aproximadamente 8% na receita em 2026 e 2027, acompanhado de melhora das margens, que indicam quanto das vendas permanece com a empresa depois de determinados custos e despesas. O banco também aposta em ajustes na rede de lojas para elevar a produtividade.
Marcas próprias podem reforçar a rentabilidade. A ampliação das vendas de produtos desenvolvidos ou comercializados exclusivamente pelas redes é outra oportunidade identificada pelo UBS. Como esses itens costumam oferecer margens maiores, seu crescimento pode ajudar a elevar os ganhos da companhia.
Projeções de lucro foram revisadas para cima. O UBS aumentou sua estimativa de lucro líquido ajustado para 2027 de R$ 338 milhões para R$ 435 milhões, alta de aproximadamente 29%. Para 2028, a projeção passou de R$ 422 milhões para R$ 518 milhões, avanço de 23%. Os cálculos desconsideram despesas extraordinárias relacionadas à fusão.
Dividendos também podem aumentar. Com a expectativa de melhora dos resultados, os analistas enxergam espaço para ampliar a distribuição de parte dos lucros aos acionistas. “Vemos espaço para a companhia aumentar os dividendos”, afirmam os analistas.
Mercado ainda pode estar subestimando os ganhos da fusão. Segundo o UBS, o preço atual das ações reflete expectativas relativamente modestas para o crescimento das vendas e a recuperação das margens. Para que a visão positiva se confirme, porém, será necessário que a companhia consiga executar a integração e entregar as economias previstas.
Novo preço-alvo considera um prazo maior. Os R$ 6,50 projetados pelo banco têm como referência o fim de 2027, enquanto o preço-alvo anterior, de R$ 3,75, considerava o encerramento de 2026. Portanto, a revisão de 73% não decorre exclusivamente de uma melhora nas expectativas para a empresa.