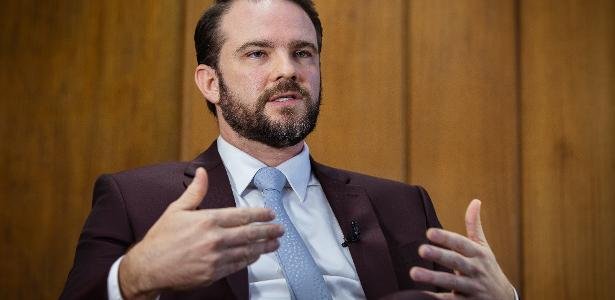
Durigan defende discussão sobre alíquota mínima efetiva para as empresas
“Eu tenho defendido que nós devemos passar, no próximo governo, por uma grande reforma, ou um processo de reforma da tributação corporativa, que passa, sim, por desonerar a folha de pagamento”, afirmou.
O ministro ponderou, no entanto, que a redução dos tributos incidentes sobre a folha precisaria ser compensada por outras fontes de arrecadação, de modo a preservar a neutralidade fiscal e evitar prejuízos à Previdência Social. Entre as possibilidades, citou a transferência da tributação atualmente cobrada sobre a folha para o faturamento ou o resultado das empresas.
Durigan também defendeu uma discussão sobre a estrutura de faixas e alíquotas do sistema atual. Hoje, as empresas estão distribuídas principalmente entre três regimes: Simples Nacional, lucro presumido e lucro real. Na avaliação do ministro, é possível criar mecanismos que garantam maior proporcionalidade e progressividade na transição de regimes.
“Hoje, a gente tem o Simples Nacional, o lucro presumido e o lucro real. Basicamente, são três modelos. A gente pode ter uma discussão sobre proporcionalidade dentro dos modelos. A gente pode ter uma discussão sobre alíquota efetiva”, disse.
Nesse contexto, Durigan mencionou a possibilidade de discutir a aplicação às empresas de uma lógica semelhante à adotada na tributação das pessoas físicas de alta renda. A mudança aprovada pelo Congresso estabeleceu uma tributação mínima efetiva de 10% para contribuintes com rendimentos anuais superiores a R$ 600 mil.
O ministro afirmou que a discussão sobre as empresas deve levar em conta não apenas as alíquotas nominais previstas na legislação, mas também quanto efetivamente é recolhido. Segundo ele, há casos em que empresários alegam pagar 34% ou 45% de tributos, mas a carga efetiva de suas companhias pode ser inferior a 5% ou 10%.