Ação contra exclusividade do Credcesta na Bahia vai a julgamento
O advogado Jorge Aragão, que representa a AFPEB, acredita que uma decisão que declare a nulidade do convênio do Credcesta em Camaçari servirá para todos os demais. “Nossa expectativa é que os convênios deixem de existir. E que o servidor possa contratar crédito consignado com qualquer banco, sem ficar refém desse saque no cartão, que tem juros três vezes maior”, diz Aragão.
O Credcesta introduziu as modalidades de cartão consignado e cartão benefício, produtos financeiros criados para furar o teto de juros do crédito consignado puro, de menos de 2%, e permitir ampliar a margem de comprometimento de renda dos servidores e aposentados. Os produtos permitem comprometer mais 10% da margem a nível nacional, e foram sacramentados em lei em 2015 e 2022. Eles são usados para oferecer crédito, mas entregam um saque no cartão, com juros de cartão de crédito não regulado pelo governo. O banco desconta apenas o valor mínimo da fatura na folha de pagamentos, jogando a dívida principal no rotativo. Na grande maioria das vezes, o cliente nem recebe o cartão, não sabe que se trata de dívida no cartão, e menos ainda que a dívida está no rotativo. Até receber uma ligação do banco oferecendo uma proposta para renegociar a dívida por praticamente uma década e criando uma situação de servidão financeira, como mostrou a coluna. O Master ainda empurrava outros produtos como seguro funeral, induzindo o cliente a aceitar o seguro para supostamente conseguir melhores condições no refinanciamento da dívida.
Um decreto do governo da Bahia e uma norma do Conselho Monetário Nacional chegaram a proibir a portabilidade desses contratos de cartão consignado.
Antes de entrar com a ADIN, Aragão entrou com uma ação civil pública, que foi derrubada em segunda instância e está parada nas gavetas do TJBA.
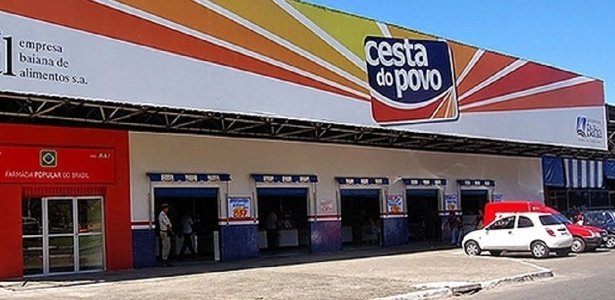
O Credcesta nasceu como um programa de benefícios de uma rede estatal de supermercados, privatizada na gestão de Rui Costa, quando Jaques Wagner era secretário de Desenvolvimento. A exclusividade em 30% da margem foi garantida no contrato de transferência do ativo depois do leilão. A licitação tem indícios de que foi dirigida para o empresário Augusto Lima, que pagou R$ 15 milhões e dez dias depois vendeu 50% do negócio para o Master por R$ 30 milhões.